Casa unifamiliar
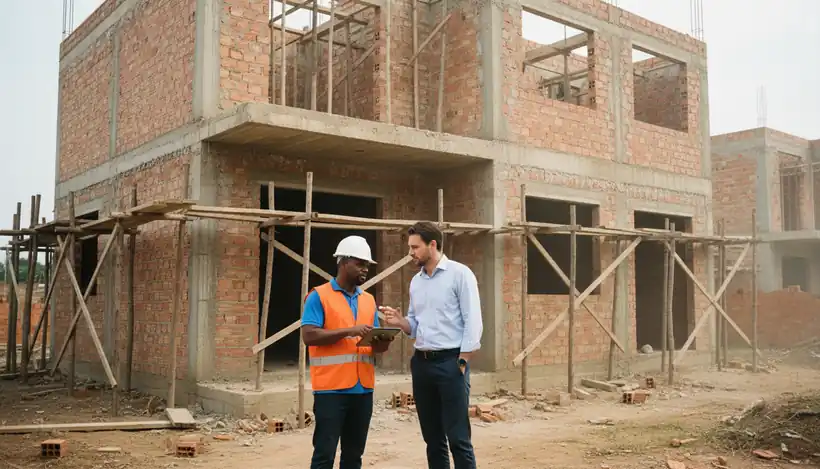
Construção do zero em terreno urbano, quitado ou com saldo devedor em aberto.
Início/Crédito para obra
Financiamento de construção
O dinheiro entra no ritmo da construção: cada etapa concluída e medida libera a parcela seguinte. Você paga juros apenas sobre o que já foi liberado — não sobre o valor total contratado.
O que é
O financiamento para construção foi desenhado para uma realidade simples: obra consome dinheiro aos poucos. Em vez de liberar tudo de uma vez — e cobrar juros sobre tudo desde o primeiro dia — o crédito é dividido em parcelas atreladas ao avanço físico do projeto.
Cada etapa concluída passa por uma medição, que comprova o que foi efetivamente executado. Validada a medição, a próxima parcela é liberada. Isso protege os dois lados: o credor acompanha a evolução da garantia e você não carrega custo financeiro de recurso parado.
A referência de cálculo não é o que existe hoje, e sim o valor do imóvel depois de pronto. Por isso o terreno e o orçamento entram juntos na conta.
Como funciona
A obra e o crédito caminham lado a lado, com pontos de verificação a cada etapa.
Analisamos terreno, projeto aprovado e orçamento detalhado para definir quanto a operação comporta e como as etapas serão divididas.
Aprovado o crédito, o contrato é assinado e a garantia — terreno mais benfeitorias futuras — é registrada na matrícula.
A primeira parcela sai logo após o registro. As demais acompanham as medições, feitas por vistoria técnica ou por aplicativo, conforme a operação.
Com a obra finalizada e o habite-se emitido, a operação entra na fase de amortização regular até a quitação.
O que pode ser financiado
O denominador comum é ter projeto aprovado na prefeitura e orçamento consistente.
Construção do zero em terreno urbano, quitado ou com saldo devedor em aberto.
Construção já iniciada e parada por falta de recurso, retomada a partir do estágio atual.
Casa dentro de condomínio fechado, respeitadas as regras do empreendimento.
Sala, loja, clínica ou galão — construção nova ou conclusão de obra existente.
Acréscimo de área construída com projeto aprovado e responsabilidade técnica registrada.
Aquisição do terreno e construção tratadas dentro de uma mesma estrutura de crédito.
Condições
Referências gerais. O desenho final depende do projeto, do orçamento e do cronograma da obra.
| Condição | Referência da linha |
|---|---|
| Percentual financiado | Até 50% do valor do imóvel pronto (terreno + construção) |
| Valor da operação | Até R$ 25 milhões |
| Porte mínimo do projeto | A partir de R$ 500 mil somando terreno e obra |
| Prazo de pagamento | Até 240 meses |
| Carência | Até 3 meses |
| Forma de liberação | Por etapas, após validação de cada medição |
| Incidência de juros | Somente sobre os valores já liberados |
| Situação do terreno | Quitado ou com saldo devedor, desde que a conta feche dentro do limite |
| Encerramento | Habite-se emitido pela prefeitura ao fim da obra |
Importante. Referências da linha, não oferta. O percentual liberado depende da avaliação do projeto pronto e do orçamento apresentado; atrasos de obra e medições reprovadas suspendem as liberações seguintes até a regularização. Crédito sujeito a análise e aprovação da instituição financeira.
Documentação
Além dos documentos pessoais e de renda, a linha de construção exige a parte técnica do projeto. É o que dá segurança ao cronograma de liberações.
Dúvidas frequentes
Não. Um terreno com financiamento em aberto pode ser aceito: o saldo devedor entra na estruturação da operação, desde que o total continue dentro do limite calculado sobre o valor do imóvel pronto.
A cada etapa concluída, o avanço físico é comprovado — por vistoria de um profissional habilitado ou, em algumas operações, por registro em aplicativo. Aprovada a medição, a parcela seguinte é liberada. É esse mecanismo que mantém o custo financeiro baixo na fase de obra.
Como os juros incidem apenas sobre o que já foi liberado, a parcela começa pequena e cresce à medida que a obra avança. Depois da última liberação, o contrato entra na amortização regular até o fim do prazo.
Sim. A linha trabalha com projetos a partir de cerca de R$ 500 mil somando terreno e construção. Abaixo disso, normalmente o caminho mais eficiente é o crédito com garantia de imóvel, que libera tudo de uma vez.
Sim. Projeto aprovado, alvará de construção e responsabilidade técnica registrada (ART ou RRT) são pré-requisitos. Sem eles não há como validar medições nem emitir o habite-se ao final.
É o documento em que a prefeitura atesta que a obra foi concluída conforme o projeto aprovado e pode ser ocupada. Sem ele, a construção não é averbada na matrícula — o que trava venda, financiamento e a própria conclusão da operação de crédito.
Dá, mas por outra linha. Quem prefere receber o valor integral e administrar a obra por conta própria costuma usar o crédito com garantia de imóvel. Em compensação, os juros passam a incidir sobre o total desde o início. Comparamos os dois cenários lado a lado no estudo.
Vamos conversar
Com o endereço do terreno, o valor estimado do projeto pronto e o orçamento em mãos, conseguimos montar um primeiro cenário de liberações logo na conversa inicial.
 Carvalho’s CréditoAtendimento com hora marcada